
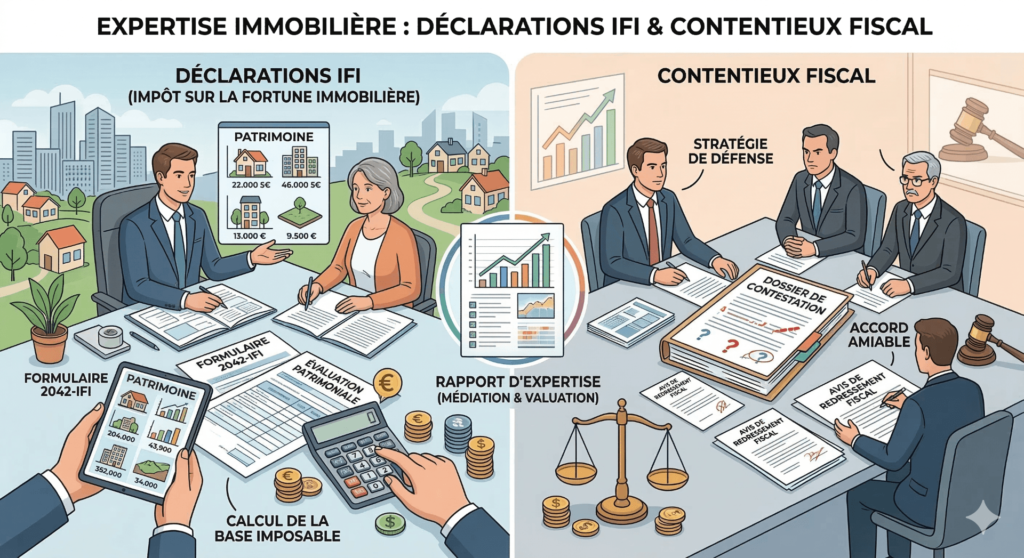
L’impôt sur la fortune immobilière (IFI) concerne les foyers dont le patrimoine immobilier dépasse 1 300 000 € au 1er janvier (article 964 du CGI). Chaque bien se déclare à sa valeur vénale réelle à cette date, selon les règles applicables aux droits de mutation par décès (article 973 du CGI). Une sous-évaluation expose à une proposition de rectification ; une surévaluation fait payer chaque année un impôt qui n’est pas dû.
Le Cabinet Guilbaud Expert Immobilier détermine en tiers indépendant la valeur vénale de vos biens, dans le respect de la Charte de l’expertise en évaluation immobilière (6e édition) et des European Valuation Standards (EVS 2025) de TEGoVA. Vous disposez d’une valeur argumentée, bien par bien, à conserver avec votre déclaration ou à présenter à l’administration en cas de contrôle.
La valeur vénale au 1er janvier : C’est le prix qui pourrait être obtenu de la vente du bien à cette date, dans des conditions normales de marché, compte tenu de son état, de sa situation locative et des règles d’urbanisme. Ni la valeur d’achat, ni la valeur d’assurance, ni une moyenne de prix au m² du quartier.
L’abattement de 30 % sur la résidence principale : Il s’applique à la valeur vénale réelle de l’immeuble occupé par son propriétaire à titre de résidence principale. En cas d’imposition commune, un seul immeuble en bénéficie (article 973 du CGI).
Les actifs exonérés : Les biens affectés à l’activité professionnelle principale du redevable sont exonérés sous conditions (article 975 du CGI). Les bois et forêts le sont à hauteur des trois quarts de leur valeur, sous les conditions du régime dit « Monichon » (article 976 du CGI) : voir notre expertise du foncier agricole, forestier et naturel.
Hormis l’abattement de 30 % sur la résidence principale, aucune décote n’est automatique. Chacune se démontre à partir du marché et de la situation réelle du bien :
Bien loué : Un bail en cours (durée restante, loyer inférieur au marché, statut protecteur du locataire) réduit la valeur par rapport au bien libre. Nous la mesurons sur des ventes de biens occupés et par capitalisation du loyer.
Indivision : Des droits indivis se négocient moins facilement que la pleine propriété du bien entier : l’abattement sur la quote-part se justifie au regard du marché, voir aussi la sortie d’indivision.
Parts de SCI : La valeur des parts repose d’abord sur la valeur vénale de l’immeuble détenu, que nous déterminons, puis sur les caractéristiques des parts (clauses d’agrément, liquidité).
Défauts propres au bien : État, servitudes, contraintes d’urbanisme, nuisances particulières (sonores, visuelles, olfactives), exposition au recul du trait de côte, intégrée à la valeur par la méthode de la valeur résiduelle d’utilisation (VRU).
Chaque décote est chiffrée à partir de ventes réellement constatées, jamais par un pourcentage forfaitaire.
Un délai de reprise de trois ans : Lorsque la déclaration et ses annexes ont été déposées, l’administration peut rectifier l’IFI jusqu’à la fin de la troisième année suivant celle au titre de laquelle l’impôt est dû (article L180 du LPF).
Trente jours pour répondre : La proposition de rectification doit être motivée (article L57 du LPF). Vous disposez de trente jours à compter de sa réception pour présenter vos observations, délai prorogé de trente jours sur demande reçue avant son expiration (articles L57 et R*57-1 du LPF). Ne laissez pas ce délai s’écouler sans contre-expertise.
Contre-expertise des termes de comparaison : L’administration motive sa rectification par des ventes qu’elle estime comparables. Nous visitons le bien et examinons chaque référence : nature réelle du bien vendu, surface, état, date, emplacement. Une vente sans rapport avec votre bien n’est pas un terme de comparaison.
Un rapport point par point : Notre rapport d’expertise répond à chaque argument de l’administration fiscale et sert d’appui à votre avocat fiscaliste ou à votre expert-comptable pour vos observations, puis, si nécessaire, pour une réclamation. Nous vous accompagnons pour toutes nouvelles demandes de justification de la valeur vénale par l’administration fiscale.
La même démarche s’applique à une valeur contestée après une succession, une donation ou un partage, ainsi qu’au prix de cession d’un fonds de commerce rectifié par l’administration fiscale.
Résidentiel : Maison en résidence principale ou secondaire, appartement, terrain à bâtir.
Locatif : Immeuble de rapport, location meublée en LMNP ou LMP (la location meublée professionnelle peut être exonérée sous les conditions de l’article 975 du CGI).
Immobilier professionnel non exonéré : Bureaux, commerces et locaux d’activités loués à des tiers, détenus en direct ou par une SCI.
Résidences principales dans la métropole nantaise et dans toute la Loire-Atlantique.
Résidences secondaires du littoral à La Baule-Escoublac, Pornic, Saint-Brevin-les-Pins, Noirmoutier-en-l’Île, l’île d’Yeu, Saint-Gilles-Croix-de-Vie et Les Sables-d’Olonne. Sur le littoral, la valeur vénale varie fortement d’une rue à l’autre (front de mer, vue, exposition au risque côtier) : des écarts que les moyennes statistiques ne restituent pas.
Questions fréquentes
Non. Le redevable évalue lui-même ses biens. Un rapport d’expertise documente la valeur retenue et constitue votre base de discussion en cas de contrôle.
Il n’a pas la même portée : un avis de valeur estime un prix de commercialisation, une expertise justifie une valeur vénale par des méthodes et des références vérifiables. Voir la différence entre avis de valeur et expertise.
Au 1er janvier de l’année d’imposition (articles 964 et 973 du CGI). Une expertise ancienne doit être actualisée : la valeur suit l’évolution du marché.
Non. Il est réservé à l’immeuble occupé à titre de résidence principale par son propriétaire, et à un seul immeuble en cas d’imposition commune (article 973 du CGI).
Contactez-nous dès sa réception. Le délai de réponse est de trente jours, prorogeable une fois de trente jours sur demande (articles L57 et R*57-1 du LPF). La contre-expertise doit être prête avant vos observations.
Titres de propriété, baux et avenants, plans et surfaces, diagnostics, taxe foncière, statuts de la SCI le cas échéant, et la proposition de rectification si vous en avez reçu une. Nous consultons nous-mêmes les documents d’urbanisme.
La visite a généralement lieu sous 10 à 15 jours. Le rapport est remis 10 à 15 jours après la visite. En cas de proposition de rectification, nous organisons la mission pour respecter votre délai de réponse.
Le Cabinet Guilbaud Expert Immobilier, dirigé par Romuald Guilbaud, expert immobilier agréé SEEIF (ex-CEIF-FNAIM), certifié REV TEGoVA, expert judiciaire près la cour d’appel de Rennes (rubriques C.18.1 et C.18.2). Il peut être désigné par toute juridiction et intervient aussi en expertise amiable et en expertise conventionnelle. Rapports établis conformément à la Charte de l’expertise en évaluation immobilière (6e édition) et aux European Valuation Standards (EVS 2025) de TEGoVA.
Le cabinet vous accompagne pour une évaluation rigoureuse, confidentielle et opposable aux tiers, en Loire-Atlantique et en Vendée.
Contribuables, notaires, avocats fiscalistes, conseillers en gestion de patrimoine : confiez-nous l’évaluation de votre patrimoine immobilier ou une contre-expertise urgente. Devis en 24 h.



Notre processus commence par un échange pour définir la mission : biens concernés, date d’évaluation (1er janvier de l’année d’imposition), baux en cours, et, en cas de contrôle, contenu de la proposition de rectification et délai de réponse. L’expert visite ensuite chaque bien et consulte les documents d’urbanisme. Il détermine la valeur vénale selon les normes européennes d’évaluation (EVS 2025). Vous recevez un rapport détaillé : valeur vénale de chaque bien, décotes justifiées, références de ventes retenues et, le cas échéant, analyse des termes de comparaison de l’administration. Après la remise du rapport, nous restons disponibles pour répondre à vos questions et à celles de vos conseils.