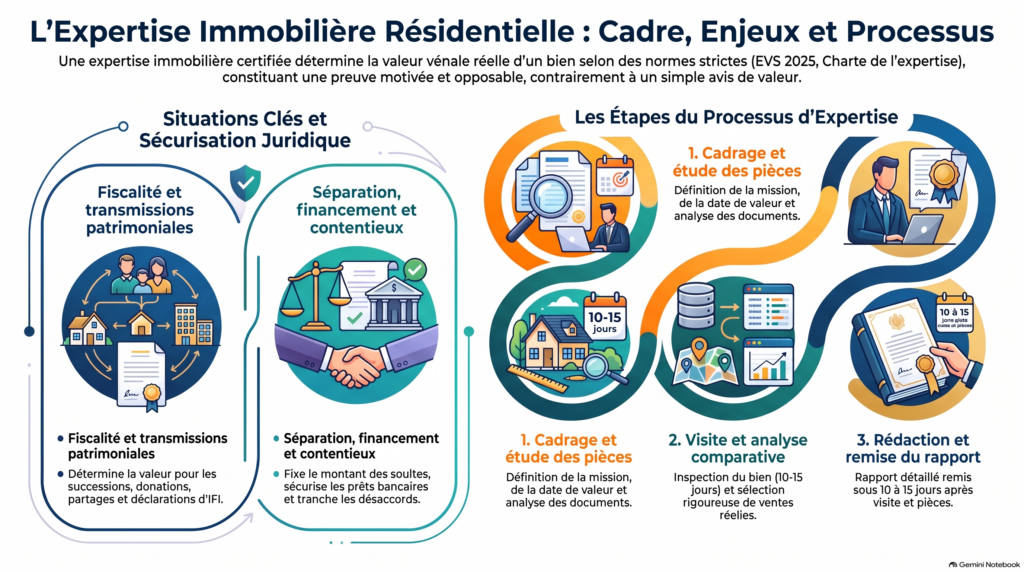
Pour un patrimoine privé, le droit retient une référence commune : la valeur vénale réelle. Elle sert d’assiette aux droits de succession et de donation (article 761 du CGI) et à l’impôt sur la fortune immobilière (article 973 du CGI). Lors d’un partage, les biens sont estimés à leur valeur à la date de la jouissance divise (article 829 du code civil). Lorsque l’administration conteste une valeur déclarée, c’est à elle de prouver l’insuffisance (article L. 17 du livre des procédures fiscales). Une valeur n’a de portée que si l’on peut retracer les ventes et le raisonnement qui la fondent.
Le Cabinet Guilbaud Expert Immobilier évalue maisons, appartements, immeubles de rapport, terrains à bâtir et foncier rural à partir de ventes et de baux réellement constatés, après visite de chaque bien. Les rapports sont établis conformément à la Charte de l’expertise en évaluation immobilière (6e édition) et aux European Valuation Standards (EVS 2025) de TEGoVA.
Le logement : maisons, villas et appartements
Maison et villa : Valeur vénale par comparaison avec des ventes de maisons sélectionnées sur la situation, les surfaces bâtie et de terrain, le zonage, l’époque et la qualité. Sur le littoral : vue mer, bande des cent mètres, exposition au recul du trait de côte.
Appartement : Lot de copropriété dont la vente mentionne la superficie privative (article 46 de la loi n° 65-557 du 10 juillet 1965). Lots annexes, charges, plan pluriannuel de travaux et situation locative entrent dans la valeur.
Le patrimoine de rapport : l’immeuble entier
Immeuble de rapport : Capitalisation du revenu net à un taux construit à partir du taux prime de l’immobilier résidentiel, ajusté des caractéristiques de l’immeuble. Comparaison de la valeur en bloc et de la valeur nette de découpe, compte tenu des droits des locataires. Les commerces en pied d’immeuble relèvent de notre expertise des commerces.
Le foncier : terrains à bâtir, terres et forêts
Terrain à bâtir : Constructibilité selon le PLU, desserte et viabilisation, comparaison avec des ventes de terrains et, pour une opération de promotion, compte à rebours. En expropriation, qualification de terrain à bâtir selon l’article L. 322-3 du code de l’expropriation.
Foncier agricole, forestier et naturel : Terres libres ou louées sous le statut du fermage, préemption de la SAFER, bois et forêts, zones humides et marais. Le barème annuel des terres agricoles y sert de recoupement, non de valeur.
Les situations les plus fréquentes
Succession et donation : Valeur vénale réelle à la date de la transmission, puis valeur de partage entre héritiers. Voir succession, donation et partage.
Divorce, séparation, indivision : La valeur retenue fixe la soulte et le montant à emprunter pour la payer. Voir divorce, séparation et sortie d’indivision.
Impôt sur la fortune immobilière : Valeur au 1er janvier, abattement de 30 % sur la résidence principale, décotes démontrées. Voir déclarations IFI et contentieux fiscal.
Financement : Prêt relais, rachat de soulte, investissement locatif. Voir financement bancaire et notre article dans quels cas faire évaluer son bien pour un financement bancaire ?
Désaccord sur la valeur : Expertise confiée d’un commun accord par les parties (expertise conventionnelle, encadrée par le décret n° 2025-660) ou désignation par une juridiction (expertise judiciaire).
Biens exposés au risque côtier : Intégration du recul du trait de côte par la méthode de la valeur résiduelle d’utilisation (VRU). Voir évaluation et érosion côtière.
Valeur vénale, valeur locative : quelle valeur pour quel besoin ?
Valeur vénale libre : Prix probable d’une vente dans des conditions normales de marché, le bien étant libre d’occupation. C’est la valeur des successions, des partages et de l’IFI pour un bien occupé par son propriétaire.
Valeur vénale occupée : Celle d’un bien loué, que l’acquéreur ne peut occuper avant le terme du bail. Elle se mesure sur des ventes de biens loués et par capitalisation du loyer, jamais par un abattement forfaitaire.
Valeur retenue par la banque : Pour un crédit, la banque applique une base de valeur prudente, qui ne peut excéder la valeur vénale. Voir financement bancaire.
Valeur locative : Le loyer de marché d’un bien, établi sur des baux réellement constatés. Elle sert à fixer un loyer et à mesurer le potentiel d’un immeuble de rapport. Pour un local commercial, elle fixe le loyer du bail renouvelé ou déplafonné et sert aussi au calcul de l’indemnité d’éviction due au locataire si le bailleur refuse le renouvellement : la valeur du droit au bail perdu se mesure à partir de l’écart entre la valeur locative de marché et le loyer qu’aurait payé le locataire (méthode du différentiel).
La date de valeur : Jour du décès ou de la donation, 1er janvier pour l’IFI, date de la jouissance divise pour un partage, date de référence en expropriation. Une même maison peut avoir plusieurs valeurs exactes selon la date retenue.
Expertise résidentielle en Loire-Atlantique et en Vendée
Loire-Atlantique : Nantes, Saint-Nazaire, La Baule et la presqu’île guérandaise, Pornic, Saint-Brevin-les-Pins et tout le département.
Vendée : La Roche-sur-Yon, Challans, Les Sables-d’Olonne, Saint-Gilles-Croix-de-Vie, Noirmoutier-en-l’Île, l’île d’Yeu et tout le département.
Questions fréquentes
Un avis de valeur d’agence suffit-il ?
Il n’a pas la même portée. Un avis de valeur estime un prix de commercialisation. Une expertise justifie une valeur vénale par des ventes identifiées et une méthode que le lecteur peut vérifier. Voir la différence entre avis de valeur et expertise.
Une expertise est-elle obligatoire pour une succession ou l’IFI ?
Non. Les héritiers et les redevables déclarent eux-mêmes la valeur des biens. Un rapport d’expertise documente cette valeur et constitue la base de discussion en cas de contrôle.
L’administration fiscale est-elle tenue par le rapport ?
Non. Mais si elle conteste la valeur déclarée, elle doit prouver son insuffisance (article L. 17 du livre des procédures fiscales). Un rapport fondé sur des ventes vérifiées oblige la discussion à porter sur des faits.
Quels documents fournir ?
Titre de propriété, plans, diagnostics, avis de taxe foncière, baux le cas échéant et, selon le bien, documents de copropriété, état locatif ou baux ruraux. Nous consultons nous-mêmes les documents d’urbanisme.
Quels sont les délais ?
La visite a généralement lieu sous 10 à 15 jours. Le rapport d’expertise est remis 10 à 15 jours après la visite et la réception des pièces.
Votre expert en expertise immobilière résidentielle
Le Cabinet Guilbaud Expert Immobilier, dirigé par Romuald Guilbaud, expert immobilier agréé SEEIF (ex-CEIF-FNAIM), certifié REV TEGoVA, expert près la cour d’appel de Rennes (rubriques C.18.1 et C.18.2), titulaire d’un MBA en finance. Rapports établis conformément aux EVS 2025 de TEGoVA et à la Charte de l’expertise en évaluation immobilière (6e édition), pour une évaluation rigoureuse, confidentielle et défendable.
Particuliers, héritiers, investisseurs, notaires, avocats, conseillers en gestion de patrimoine : confiez-nous l’expertise de votre bien résidentiel ou une contre-expertise. Devis en 24 h.