
Financement bancaire professionnel : pourquoi faire appel à un expert judiciaire en estimation immobilière ?
L’essentiel à retenir :
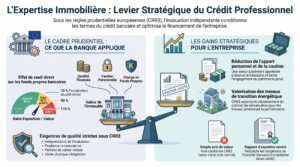
- Dans un financement bancaire professionnel, la valeur retenue pour l’immeuble détermine la quotité de financement (LTV), l’apport exigé, l’étendue de la caution du dirigeant et, indirectement, la marge du concours.
- Le règlement européen CRR, modifié par CRR3 et applicable depuis le 1er janvier 2025, impose au prêteur une évaluation par un évaluateur indépendant du processus d’octroi du crédit, selon des critères prudemment conservateurs.
- La valeur des biens commerciaux fait l’objet d’un suivi au moins annuel ; au-delà de 3 millions d’euros ou de 5 % des fonds propres de l’établissement, l’évaluation est réexaminée au moins tous les trois ans.
- Les orientations de l’Autorité bancaire européenne attendent, à l’octroi, une évaluation fondée sur une visite complète du bien, y compris pour les prêts consentis aux entreprises.
- Depuis 2025, la banque retient une valeur prudentielle (la « valeur du bien » du CRR), dérivée de la valeur vénale et plafonnée par elle. La valeur hypothécaire, base de long terme distincte, ne subsiste que dans des cadres limités.
- Aucun texte français n’oblige l’emprunteur professionnel à produire une expertise : c’est précisément pourquoi celui qui en produit une dispose d’un avantage dans la négociation.
Vous êtes dirigeant et vous financez l’acquisition de vos murs d’exploitation ? Courtier en financement professionnel et vous montez un dossier dont la valorisation d’actif fait débat ? Conseiller bancaire et vous devez sécuriser une garantie immobilière conforme aux exigences prudentielles ? Cet article expose ce que les textes imposent réellement, ce que la valeur de l’immeuble commande dans un dossier de crédit, et ce qu’apporte l’intervention d’un expert immobilier agréé SEEIF et expert judiciaire près la cour d’appel de Rennes.
Une expertise immobilière est-elle obligatoire pour un crédit professionnel ?
Non. Aucun texte français n’impose à un emprunteur professionnel de produire un rapport d’expertise à l’appui d’une demande de crédit. Le seul régime légal d’évaluation en matière de crédit figure aux articles L. 313-20 à L. 313-23 du code de la consommation, et il vise les biens à usage d’habitation financés par un crédit aux consommateurs.
Mais l’obligation existe bel et bien : elle pèse sur le prêteur, et elle est de source européenne. Un établissement qui ne dispose pas d’une évaluation conforme au règlement CRR ne peut pas traiter l’immeuble comme une sûreté prudentiellement éligible : la charge en fonds propres de l’opération augmente, et cette charge se retrouve dans les conditions faites à l’emprunteur. La question n’est donc jamais « faut-il une expertise », mais qui produira la valeur, selon quels paramètres, et avec quelle possibilité pour l’emprunteur de la discuter.
Ce que la valeur de l’immeuble commande dans un dossier de crédit
| Ce qui se décide | Rôle de la valeur retenue | Conséquence pour l’entreprise |
|---|---|---|
| Quotité de financement (LTV) | Rapport entre le montant prêté et la valeur du bien | Une valeur inférieure au prix se traduit par un apport complémentaire immobilisé |
| Sûretés personnelles | La caution du dirigeant comble l’insuffisance du gage immobilier | Engagement du patrimoine privé, au-delà de la société |
| Tarification | Une sûreté éligible réduit les exigences de fonds propres de l’établissement | Effet sur la marge et sur le coût total du crédit |
| Vie du prêt | Suivi annuel des biens commerciaux, réexamen périodique au-delà des seuils | Révision possible de la valeur du gage en cours de financement |
Ces quatre effets se produisent que l’emprunteur dispose ou non d’une évaluation contradictoire. La différence tient à sa capacité à en discuter les termes.
Que dit la réglementation bancaire sur l’évaluation des garanties immobilières ?
Le règlement (UE) n° 575/2013, dit CRR, profondément remanié par le règlement (UE) 2024/1623 (CRR3) applicable depuis le 1er janvier 2025, encadre la manière dont un établissement détermine, contrôle et met à jour la valeur des biens pris en garantie. Ces règles sont publiques : elles définissent les termes réels de la discussion.
- Article 229 — Indépendance. L’évaluation est réalisée par un évaluateur indépendant des activités d’acquisition de crédits, de traitement du prêt et de décision d’octroi, possédant les qualifications, les compétences et l’expérience nécessaires. La valeur est documentée de manière transparente et claire.
- Article 229 — Prudence. La valeur repose sur des critères prudemment conservateurs : les anticipations de hausse des prix sont exclues, et la valeur est ajustée pour tenir compte du risque que la valeur de marché actuelle dépasse sensiblement celle qui serait soutenable sur la durée du prêt.
- Article 229 — Plafond. La valeur retenue ne peut jamais excéder la valeur de marché lorsque celle-ci est déterminable. Établir une valeur vénale solide, c’est fixer le plafond du raisonnement bancaire.
- Article 229 — Réévaluation. En cas de réévaluation, la valeur ne peut excéder la plus élevée de deux références : la valeur moyenne du bien, ou d’un bien comparable, mesurée sur les six dernières années (résidentiel) ou les huit dernières années (immobilier commercial), et la valeur à l’octroi. Seules des modifications augmentant sans équivoque la valeur permettent de dépasser ce plafond, le texte citant l’amélioration de la performance énergétique et celle de la résilience, de la protection et de l’adaptation aux risques physiques. Faute de données suffisantes pour calculer la moyenne, le bien ne peut pas être réévalué à la hausse, sauf modifications de cette nature. Pour les expositions accordées avant le 1er janvier 2025, l’article 495 septies autorise le maintien de l’évaluation à la valeur de marché jusqu’au prochain réexamen requis, et au plus tard jusqu’au 31 décembre 2027.
- Article 208 — Suivi. La valeur est suivie au moins une fois par an pour les biens commerciaux, tous les trois ans pour les biens résidentiels, et plus fréquemment en cas de variations de marché significatives.
- Article 208 — Réexamen. Un réexamen par un évaluateur qualifié et indépendant s’impose dès qu’un indice de baisse sensible par rapport aux prix du marché apparaît. Les considérations ESG, y compris les contraintes résultant des objectifs réglementaires et des actes juridiques de l’Union et des États membres, valent désormais indice d’une telle baisse. En tout état de cause, le réexamen intervient au moins tous les trois ans pour les prêts dépassant 3 millions d’euros ou 5 % des fonds propres de l’établissement.
- Orientations ABE (EBA/GL/2020/06, § 209). À l’octroi, la valeur de la sûreté immobilière est appréciée par un évaluateur interne ou externe au moyen d’une visite complète, intérieure et extérieure du bien, pour les prêts consentis aux micro, petites, moyennes et grandes entreprises.
- Article 208 §3 bis — Modèles statistiques. Les modèles peuvent servir au suivi de la valeur et au repérage des biens à réévaluer, à condition d’être propres au bien et à sa localisation, suffisamment granulaires, régulièrement confrontés aux prix de transaction et fondés sur un échantillon suffisamment large et représentatif.
- Orientations ABE (section 7.1) — Commande et rapport. L’évaluation est en principe réalisée ou commandée par l’établissement, sauf lorsqu’elle fait l’objet d’une demande de l’emprunteur. Le rapport doit indiquer clairement qui l’a commandée et qu’elle est destinée à une demande de financement. L’établissement procède ensuite à un examen critique de l’évaluation reçue.
Le point que peu d’emprunteurs connaissentQuand un chargé d’affaires demande « une expertise avec visite », il n’exprime pas une préférence personnelle : il applique une attente de son superviseur. Un dossier d’entreprise dont la valeur reposerait sur un simple traitement documentaire expose l’établissement à une critique en contrôle.
Valeur vénale, valeur prudentielle, valeur hypothécaire : de quoi parle-t-on ?
Trois notions coexistent dans les dossiers de financement bancaire. Elles ne se confondent pas et ne se déduisent pas l’une de l’autre par un pourcentage. Les deux dernières font chacune l’objet d’une étude détaillée publiée sur Zenodo : la valeur prudentielle et la valeur hypothécaire.
| Critère | Valeur vénale | Valeur prudentielle | Valeur hypothécaire |
|---|---|---|---|
| Fondement | CRR, art. 4, § 1, point 76 ; Charte, § 1.1 | CRR, art. 4, § 1, point 74 bis, et art. 229 ; Charte, § 1.16 (« valeur prudente ») ; EVS 2025, EVGN 2 | CRR, art. 4, § 1, point 74 ; EVS 2025, EVS 2 ; Charte, § 1.15 |
| Nature | Prix d’échange probable | Valeur de marché ajustée selon des critères prudemment conservateurs | Base de valeur autonome, de long terme |
| Horizon | Date de l’évaluation | Durée du prêt, communiquée par l’établissement | Toute la durée du prêt, hors fluctuations conjoncturelles |
| Revenu | Loyer en place ou valeur locative de marché | Revenu soutenable sur la durée du prêt | Revenu durable, surloyer en principe écarté |
| Plafond | — | Valeur de marché | Valeur de marché |
| Emploi depuis 2025 | Référence générale, plafond des deux autres | Base de droit commun des garanties bancaires | Obligations garanties, régime transitoire, cadres nationaux |
Synthèse du cabinet d’après les textes et référentiels cités. « Valeur prudentielle » est une désignation d’usage sans consécration textuelle : le CRR parle de « valeur du bien », la 6e édition de la Charte de l’expertise de « valeur prudente ».
La valeur prudentielle, base de droit commun des garanties bancaires
Le CRR définit la valeur du bien par renvoi à l’article 229, dont les exigences sont rappelées plus haut. La Charte de l’expertise la reçoit sous le nom de valeur prudente et précise qu’elle n’est pas une base de valeur autonome, mais une méthodologie d’application relevant du cadre bancaire européen. Elle procède de la valeur vénale, qui en est à la fois le point de départ et le plafond.
La note EVGN 2 des normes européennes TEGoVA en précise la mise en œuvre. L’évaluateur doit connaître la durée du prêt : la valeur soutenable est en général d’autant plus basse que le prêt est long. L’ajustement est obligatoire lorsque le risque de survaleur sur cette durée ne peut être exclu, et aucun pourcentage ne définit ce qui est « sensible ». Les facteurs à examiner comprennent notamment la position du marché dans son cycle, la suroffre du segment, la démographie locale, une obligation réglementaire de rénovation énergétique à date fixe et l’apparition de nuisances dans l’environnement du bien.
La démarche du cabinet en cinq étapes
- Établir la valeur vénale sur des ventes ou des baux réellement constatés. En capitalisation, le taux est construit à partir du taux prime de la classe d’actifs, puis corrigé des écarts constatés de localisation, de qualité, de locataire et de liquidité.
- Purger les anticipations : prix demandés plutôt que constatés, tendance projetée au-delà de la date de valeur, taux plus optimiste que les transactions récentes.
- Tester la soutenabilité sur la durée du prêt : cycle, offre nouvelle, démographie, trajectoire énergétique, risques naturels et recul du trait de côte, liquidité du segment.
- Motiver l’ajustement paramètre par paramètre (revenu, taux, délai de commercialisation), ou motiver son absence.
- Présenter les deux valeurs et le passage de l’une à l’autre, étape par étape.
Hors du crédit, la valeur prudentielle n’a pas sa place. Une vente, une succession ou un partage, une sortie d’indivision, une déclaration fiscale ou une expertise judiciaire appellent la valeur vénale, la valeur réelle ou la valeur définie par la mission. Une valeur volontairement conservatrice reprise dans ces contextes deviendrait une erreur.
La valeur hypothécaire, base de long terme au champ désormais réduit
La valeur hypothécaire résulte d’une évaluation prudente de la qualité marchande future du bien, au regard de ses caractéristiques durables à long terme, des conditions normales et locales du marché, de son usage actuel et des autres usages appropriés (article 4, § 1, point 74, du CRR). La Charte de l’expertise la fait reposer sur des revenus stabilisés et sur un taux de rendement admissible par un propriétaire assurant une gestion prudente. Elle en exclut le savoir-faire du propriétaire, l’usage éventuellement spécifique de l’immeuble et les prix instantanés comportant des éléments spéculatifs. Elle ne peut excéder la valeur de marché.
Le CRR3 n’en fait plus la base alternative à la valeur de marché pour les garanties bancaires. Elle demeure admise pour les biens garantissant des obligations garanties (article 129 du CRR), pour les prêts antérieurs à 2025 jusqu’au premier réexamen et au plus tard jusqu’au 31 décembre 2027 dans les États qui en ont fixé des critères rigoureux (article 495 septies), et là où un droit national l’organise, comme en Allemagne. En France, le code monétaire et financier dispose que, pour les sociétés de crédit foncier, la valeur du bien apporté en garantie « est déterminée de manière prudente et exclut tout élément d’ordre spéculatif » (article L. 513-3). Les prêts n’y sont refinancés par des ressources privilégiées que dans la limite de 60 % de cette valeur pour l’immobilier commercial et de 80 % pour le résidentiel (article R. 513-1).
Une valeur hypothécaire se construit : elle ne se déduit pas d’une décote forfaitaire appliquée à la valeur vénale. Pour les actifs d’exploitation, hôtels, locaux monovalents ou sites industriels adaptés à un process, l’écart peut être important. Il ne se mesure qu’au cas par cas, en séparant ce qui relève de l’immeuble de ce qui relève de l’exploitation.
Un document qui ne dit pas quelle valeur il exprime est inutilisable : le prêteur ignore s’il doit encore appliquer une décote, et l’emprunteur ne sait pas ce qu’il pourra opposer lors d’une cession.
Ce que l’expertise apporte, selon que vous êtes dirigeant, courtier ou banquier
Vous êtes dirigeant ou chef d’entreprise
Cadrer le prix avant de signer
L’écart entre le prix négocié et la valeur retenue par la banque se découvre d’ordinaire après le compromis. Établi en amont, il devient une donnée de négociation — sur le prix comme sur le plan de financement.
Limiter la caution personnelle
Toute valeur reconnue au gage immobilier réduit d’autant le besoin de garanties prises sur votre patrimoine privé. C’est un arbitrage patrimonial autant que financier.
Anticiper le réexamen périodique
Le dossier reste vivant après le décaissement. Préparer le rendez-vous annuel ou triennal avec des pièces constituées vaut mieux que commenter une valeur déjà arrêtée.
Faire reconnaître vos travaux
CRR3 réserve une exception au plafonnement des réévaluations pour les modifications qui augmentent sans équivoque la valeur : amélioration de la performance énergétique, résilience et adaptation aux risques physiques. Encore faut-il l’établir.
Vous êtes courtier en financement professionnel
Un dossier présenté avec une évaluation motivée, conforme à la Charte de l’expertise et aux normes TEGoVA, se distingue immédiatement d’un dossier accompagné d’un avis de valeur d’agence. Trois bénéfices concrets :
- Vous réduisez le risque d’échec tardif. La valeur de l’actif est l’une des principales causes de renégociation en fin de parcours. La traiter en amont sécurise le calendrier de votre client et votre commission.
- Vous documentez l’écart. Lorsque la valeur bancaire s’écarte de la vôtre, un rapport traçable oblige l’établissement à motiver sa position plutôt qu’à l’imposer.
- Vous instruisez les actifs difficiles. Sur un local monovalent, une usine ou un établissement hôtelier, les comparables sont rares et les modèles statistiques ne réunissent pas l’échantillon représentatif qu’exige l’article 208 du CRR : l’expertise est souvent la seule façon de faire passer le dossier.
Vous êtes conseiller bancaire ou analyste crédit
Votre besoin n’est pas une valeur haute, c’est une valeur défendable. Un rapport conforme vous fournit la traçabilité attendue en contrôle : identification et qualification de l’évaluateur, indépendance à l’égard du processus d’octroi, mention du commanditaire et de l’objet de l’évaluation, base de valeur nommée, références réelles datées et localisées, méthodes et calculs détaillés, réserves explicites.
Pour les locaux d’activité et entrepôts logistiques, les commerces, les bureaux ou les actifs hôteliers du Grand-Ouest, l’intervention d’un expert local, habitué au contradictoire judiciaire, limite le risque de contestation ultérieure de la valeur — en phase de recouvrement comme en procédure judiciaire.
Le cas particulier du rachat de parts financé par emprunt
Une configuration revient constamment : un associé rachète les parts de son coassocié dans la SCI qui détient l’immeuble d’exploitation, et finance l’opération par un crédit adossé à ce même actif. La valeur de l’immeuble y joue deux rôles simultanés.
Côté société, la valeur des parts procède d’un actif net réévalué : toute erreur sur l’immeuble se transmet intégralement au prix des parts. Côté fiscal, les cessions de participations dans des personnes morales à prépondérance immobilière sont soumises à un droit d’enregistrement de 5 % (article 726, I, 2°, du code général des impôts). Le droit est assis sur le prix exprimé et le capital des charges, ou sur une estimation des parties si la valeur réelle est supérieure (article 726, II). L’administration peut asseoir le droit sur la valeur vénale réelle lorsqu’elle excède le prix déclaré. Un prix fixé trop bas entre associés n’est donc pas une économie : il expose à une rectification. Cet enjeu rejoint celui des déclarations et contentieux fiscaux.
En cas de désaccord, l’article 1843-4 du code civil organise la désignation d’un expert chargé de fixer la valeur des droits sociaux, tenu d’appliquer les règles de valorisation prévues par les statuts ou par toute convention liant les parties. Précision utile : l’évaluation des droits sociaux à prépondérance immobilière relève, en nomenclature judiciaire, d’une rubrique distincte de celles sur lesquelles je suis inscrit. J’établis la valeur vénale de l’immeuble — et, le cas échéant, celle du fonds de commerce ou de l’entreprise exploitante — qui constitue le socle sur lequel votre conseil ou l’expert désigné construira la valeur des parts.
Expertise ou avis de valeur : quelle différence pour une banque ?
Tous les documents qui portent un chiffre ne se valent pas. Un établissement de crédit ne peut retenir qu’une évaluation dont la méthode et l’auteur peuvent être justifiés. La distinction est détaillée dans notre article avis de valeur et expertise immobilière : quelle différence ?
| Critère | Avis de valeur | Rapport d’expertise |
|---|---|---|
| Auteur | Agent immobilier, souvent en position de recevoir un mandat de vente | Expert indépendant, sans intérêt dans la transaction, qualifications vérifiables |
| Référentiel | Aucun | Charte de l’expertise en évaluation immobilière, normes européennes TEGoVA |
| Base probatoire | Prix affichés, annonces en cours | Ventes et baux réellement constatés, datés, localisés et traçables |
| Méthodes | Non explicitées | Comparaison, capitalisation, sol et construction : calculs détaillés et pondération |
| Opposabilité | Nulle devant une banque, l’administration ou un juge | Pièce recevable en comité de crédit, en contrôle fiscal et en procédure |
Quand faire intervenir l’expert ?
La chronologie détermine l’utilité. Avant l’engagement, l’expertise oriente une décision ; après, elle ne fait plus que constater.
- Acquisition : avant le compromis ou la lettre d’intention, et avant que la banque n’ait arrêté sa position.
- Refinancement : en amont du dépôt du dossier, pour actualiser l’assiette de la garantie et dégager le cas échéant une capacité d’endettement.
- Financement en cours : avant le réexamen annuel ou triennal, et après la réalisation de travaux de valorisation.
- Opération de haut de bilan : cession-bail, rachat de parts, allocation du prix d’acquisition (PPA), valorisation pour fonds et investisseurs.
- Désaccord installé : avant la saisine du tribunal, tant qu’une expertise conventionnelle reste possible (décret n° 2025-660).
Une précision honnêteUne expertise que vous commandez ne s’impose pas à la banque : l’établissement demeure responsable de la valeur qu’il retient. Son utilité est probatoire et argumentative — elle l’oblige à motiver un écart —, non contraignante. C’est déjà considérable au regard de la situation la plus courante, où l’emprunteur n’a strictement rien à opposer.
Pourquoi un expert judiciaire pour un dossier bancaire ?
L’inscription sur une liste de cour d’appel n’est pas un argument commercial : c’est une soumission à des exigences de méthode. Un expert habitué au contradictoire rédige en vue de la contestation — il documente ses références, formule ses réserves, répond aux objections. Cette discipline profite à des dossiers qui n’iront jamais devant un tribunal : un rapport qui résisterait à un dire d’avocat résiste sans difficulté à l’examen d’un comité de crédit ou d’un vérificateur.
La jurisprudence rappelle d’ailleurs l’enjeu : la Cour de cassation a jugé que l’expert qui se trompe grossièrement dans l’évaluation d’un bien offert en garantie d’un prêt commet une faute engageant sa responsabilité envers les prêteurs dont le consentement a été déterminé par cette valeur, et que ceux-ci ont droit à la réparation intégrale de leur préjudice (Cass. 2e civ., 8 juillet 1998, n° 96-22.299). Elle a également retenu la faute de l’expert qui avait évalué comme constructible un terrain hypothéqué sans se procurer le certificat d’urbanisme (Cass. 1re civ., 12 janvier 1988, n° 86-12.756). La rigueur méthodologique n’est pas une posture, c’est une obligation professionnelle assurée.
Expertise pour financement bancaire en Loire-Atlantique et en Vendée
Le cabinet intervient sur l’ensemble des actifs professionnels du Grand-Ouest : bureaux, commerces, hôtellerie, locaux d’activité et entrepôts logistiques, usines et sites industriels, locaux monovalents et actifs spécifiques.
- Loire-Atlantique (44) : Nantes, Saint-Nazaire, La Baule, Pornichet et la presqu’île guérandaise, Pornic et la Côte de Jade, Saint-Brevin-les-Pins et le Sud-Estuaire, Ancenis, Châteaubriant, Clisson, Savenay, Machecoul.
- Vendée (85) : La Roche-sur-Yon, Les Sables-d’Olonne, Challans, Noirmoutier-en-l’Île, Saint-Gilles-Croix-de-Vie, l’île d’Yeu, Montaigu, Les Herbiers.
Sur ces territoires, les transactions comparables sont rares par segment et les modèles statistiques automatisés inopérants faute d’échantillon représentatif. La valeur ne peut y être établie que par une collecte individuelle de références — ce qui suppose un accès organisé aux données de transaction et une pratique régulière du secteur. Pour les biens exposés au recul du trait de côte, l’évaluation mobilise en outre la méthodologie d’évaluation de l’érosion côtière et la valeur résiduelle d’utilisation (VRU).
Questions fréquentes
Qui paie l’expertise dans un dossier de financement professionnel ?
Le plus souvent l’emprunteur, que l’évaluation soit commandée par lui ou par la banque qui refacture l’honoraire. Les orientations de l’ABE prévoient que l’évaluation est en principe commandée par l’établissement, sauf lorsqu’elle fait l’objet d’une demande de l’emprunteur. Dans ce cas, le rapport mentionne qui l’a commandée et l’objet de l’évaluation, et l’établissement l’examine de manière critique au regard de sa propre politique d’évaluation. Une banque peut donc exiger sa propre évaluation : le rapport de l’emprunteur reste alors une pièce de discussion.
La banque est-elle obligée de retenir la valeur de mon expertise ?
Non. L’établissement demeure responsable de la valeur qu’il retient au regard de ses propres exigences prudentielles. Un rapport motivé l’oblige en revanche à justifier son écart, ce qui déplace la discussion du terrain de l’autorité vers celui de la méthode.
Quelle différence entre valeur vénale et valeur hypothécaire ?
La valeur vénale est le prix d’échange probable à la date d’évaluation, dans des conditions normales de marché. La valeur hypothécaire, définie par le règlement CRR, résulte d’une évaluation prudente de la qualité marchande future du bien, fondée sur ses caractéristiques durables à long terme. La première sert de référence et de plafond. La seconde est une base autonome de long terme qui, depuis 2025, ne subsiste que pour les obligations garanties, le régime transitoire et les cadres nationaux qui l’organisent.
Qu’est-ce que la valeur prudentielle ?
C’est la valeur que l’établissement de crédit retient pour un bien pris en garantie depuis le 1er janvier 2025 : la « valeur du bien » de l’article 229 du CRR, que la Charte de l’expertise nomme valeur prudente. Elle part de la valeur vénale, en exclut les anticipations de hausse, l’ajuste lorsque la valeur courante risque de dépasser la valeur soutenable sur la durée du prêt, et ne peut jamais lui être supérieure. Elle ne vaut que pour l’usage bancaire pour lequel elle a été établie.
Une expertise est-elle nécessaire pour un refinancement ?
Elle n’est pas juridiquement obligatoire, mais elle conditionne l’actualisation de l’assiette de la garantie. En cas de réévaluation, le CRR plafonne la valeur retenue à la plus élevée de la valeur à l’octroi et de la moyenne pluriannuelle, sauf modifications augmentant sans équivoque la valeur du bien.
Tous les combien la valeur de mon immeuble sera-t-elle réexaminée ?
Le règlement CRR impose un suivi au moins annuel pour les biens immobiliers commerciaux et triennal pour les biens résidentiels. Pour les prêts dépassant 3 millions d’euros ou 5 % des fonds propres de l’établissement, l’évaluation est réexaminée par un évaluateur qualifié au moins tous les trois ans.
Une rénovation énergétique peut-elle augmenter la valeur retenue par ma banque ?
Oui. Le règlement CRR3 plafonne les réévaluations, mais réserve une exception explicite aux modifications qui augmentent sans équivoque la valeur du bien, en citant l’amélioration de la performance énergétique et celle de la résilience, de la protection et de l’adaptation aux risques physiques. Encore faut-il un rapport isolant l’effet des travaux de celui du marché.
Combien de temps faut-il pour obtenir un rapport ?
Le délai dépend de la nature de l’actif, de l’étendue des investigations et des pièces disponibles. Il est fixé au devis, avant toute intervention. Demandez un devis en précisant le type de bien et l’échéance de votre dossier bancaire.
En résumé
Qu’il s’agisse d’une acquisition, d’un refinancement ou d’un rachat de parts, une valeur sera retenue de toute façon. La seule question est de savoir si elle sera établie avec vous, sur des références vérifiables, ou sans vous, selon des paramètres que vous découvrirez au moment où ils produiront leurs effets : sur l’apport exigé, sur l’étendue de votre caution personnelle, sur le coût du concours.
Le coût d’une expertise est fixe et connu à l’avance. Les conséquences d’une valeur mal établie se déploient, elles, sur toute la durée du financement. Demandez votre devis ou appelez le 02 40 82 56 35.
Sources et références
Textes
- Règlement (UE) n° 575/2013 (CRR), articles 4 (points 74, 74 bis et 76), 129, 208, 229 et 495 septies, dans leur version issue du règlement (UE) 2024/1623 (CRR3), applicable depuis le 1er janvier 2025 — EUR-Lex
- Code de la consommation, articles L. 313-20 à L. 313-23 — Légifrance
- Code civil, article 1843-4 (valeur des droits sociaux) — Légifrance
- Code monétaire et financier, articles L. 513-3 — Légifrance — et R. 513-1 — Légifrance
- Code général des impôts, article 726 — Légifrance ; doctrine BOI-ENR-DMTOM-40-10-20 — BOFiP
Jurisprudence
- Cass. 2e civ., 8 juillet 1998, n° 96-22.299 : responsabilité quasi délictuelle de l’expert dont l’évaluation grossièrement surévaluée a déterminé le consentement des prêteurs — Légifrance
- Cass. 1re civ., 12 janvier 1988, n° 86-12.756 : terrain estimé constructible sans vérification du certificat d’urbanisme, garantie hypothécaire déterminante pour l’octroi du crédit — Légifrance
Référentiels professionnels
- Charte de l’expertise en évaluation immobilière, 6e édition, novembre 2025, titre III, § 1.15 (valeur hypothécaire) et § 1.16 (valeur prudente) — présentation de la 6e édition
- TEGoVA, European Valuation Standards (EVS 2025), 10e édition, en vigueur depuis le 1er janvier 2025, notamment EVS 2 (valeur hypothécaire) et EVGN 2 Valuation for Mortgage Lending — Prudently Conservative Valuation Criteria
- Autorité bancaire européenne, orientations sur l’octroi et le suivi des prêts (EBA/GL/2020/06), section 7, et questions-réponses 2021_6325 sur la visite du bien — ABE
Sur le même thème
- Expertise immobilière pour financement bancaire
- Version longue de cet article : « L’expertise en évaluation immobilière au service du financement bancaire des professionnels », Zenodo, octobre 2026 — DOI 10.5281/zenodo.23191308
- Expertise immobilière et financement bancaire des particuliers — version longue sur Zenodo : DOI 10.5281/zenodo.22775699
- « La valeur prudentielle des biens immobiliers donnés en garantie », Zenodo, octobre 2026 — DOI 10.5281/zenodo.23191309
- « La valeur hypothécaire (mortgage lending value) en évaluation immobilière », Zenodo, octobre 2026 — DOI 10.5281/zenodo.23191277
- Avis de valeur ou expertise immobilière : la différence
- La valeur ESG en évaluation immobilière
- Cession-bail (sale & leaseback)
- Expertise fonds et investisseurs (AMF / IFRS)
- Baux commerciaux et déplafonnement de loyer
- Expertise judiciaire, expertise conventionnelle et décret n° 2025-660 — étude sur Zenodo : DOI 10.5281/zenodo.21991447
- Valeur résiduelle d’utilisation (VRU) et érosion côtière — étude sur Zenodo : DOI 10.5281/zenodo.21484961
- Questions fréquentes sur l’expertise immobilière
L’auteur : Romuald Guilbaud — Expert immobilier agréé SEEIF (ex-CEIF-FNAIM), certifié REV TEGoVA, expert judiciaire près la cour d’appel de Rennes (rubriques C.18.1 et C.18.2), titulaire d’un MBA en finance, professeur au Cnam – ICH de Nantes (UE DRM215 « Expertise judiciaire immobilière »).
Cabinet Guilbaud Expert Immobilier — 2 allée de la Noë, 44770 La Plaine-sur-Mer — Tél. 02 40 82 56 35 — Interventions en Loire-Atlantique (44) et en Vendée (85).